Pourquoi la déclaration compte
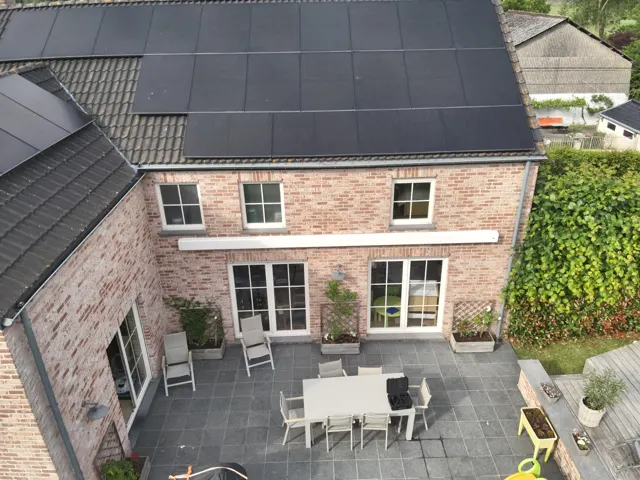
Une assurance incendie ou habitation se calcule sur la valeur du bâtiment et du contenu. Des panneaux solaires fixés en toiture sont en général rattachés au bâtiment. Ils peuvent donc faire monter la valeur à assurer.
Si vous ne déclarez rien, deux risques :
- l'assureur peut considérer le bâtiment sous-assuré et réduire l'indemnité ;
- il peut contester la prise en charge des panneaux eux-mêmes si le contrat les exclut ou les limite.
Ce n'est pas systématique, mais c'est assez fréquent pour mériter dix minutes de vérification. Mieux vaut régler cela avant le sinistre qu'après.
Ce qu'il faut communiquer à l'assureur
Préparez une courte fiche et envoyez-la par e-mail ou courrier. Elle doit contenir :
- la date de mise en service ;
- le nombre de panneaux et la puissance totale en kWc ;
- le type de pose : en toiture (sur-imposée ou intégrée), au sol, sur dépendance ;
- le prix d'achat, facture à l'appui ;
- la présence d'une batterie, d'un onduleur et d'un coffret de protection.
Demandez une confirmation écrite de la prise en compte. Gardez-la avec vos factures. Si votre contrat est géré par un courtier, passez par lui : c'est son rôle.
Les garanties à regarder de près
Tous les contrats ne se ressemblent pas. Voici les points à vérifier dans vos conditions.
| Risque | À vérifier |
|---|---|
| Grêle | Couvert ? Franchise ? Plafond par sinistre ? |
| Tempête | Seuil de vitesse du vent, éventuel plancher. |
| Incendie | Panneaux et onduleur inclus ? |
| Vol | Panneaux au sol ou en toiture, conditions de sécurité. |
| Dommages électriques | Surtension, foudre, onduleur. |
| Perte de production | Rarement incluse, à demander. |
La perte de production pendant la réparation n'est souvent pas couverte par défaut. Si votre installation sert à compenser votre facture, posez la question.
Propriétaire, locataire, copropriété : qui assure quoi ?
Le propriétaire occupant assure en général le bâtiment, panneaux compris. Pour un bien loué, le propriétaire déclare l'installation, le locataire assure ses biens et sa responsabilité.
En copropriété, la toiture est une partie commune. Les panneaux collectifs sont alors assurés via la police de l'immeuble. Si vous avez installé des panneaux à titre privé sur une partie commune, vérifiez les accords pris et ce qu'en dit le règlement.
Quand plusieurs parties sont en jeu, un écrit clair évite les mauvaises surprises au moment du dégât.
Garder des preuves avant tout sinistre
Le meilleur moment pour constituer un dossier, c'est quand tout va bien.
- Photos de l'installation complète, de près et de loin.
- Plaque signalétique d'un panneau et de l'onduleur.
- Schéma de câblage et rapport de mise en service si vous les avez.
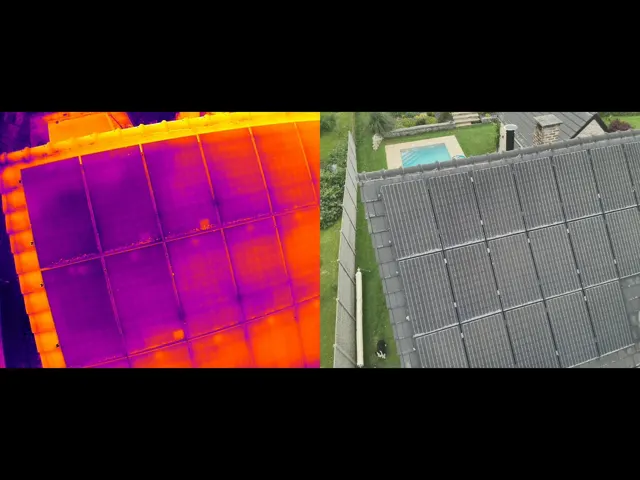
- Un état de référence : une inspection thermique par drone montre l'état réel des modules à une date donnée.
Ces éléments facilitent une déclaration plus tard. Ils prouvent qu'un dégât est nouveau, pas ancien.
Que faire après un sinistre ?
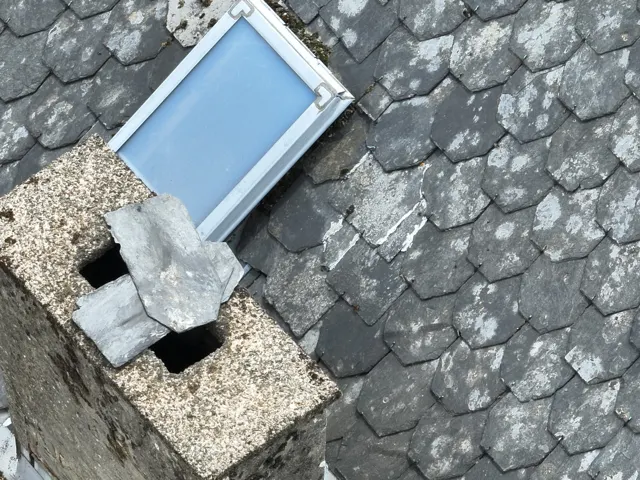
Déclarez rapidement, selon le délai du contrat. Joignez vos preuves. Ne faites pas réparer avant l'accord de l'assureur, sauf mesure de sécurité urgente. Faites établir un constat si la cause n'est pas évidente.
Notre page sinistre explique les étapes. Si vous hésitez entre garantie et assurance, un constat technique aide à orienter le dossier.
Notre rôle, et ses limites
Partner Energie n'est ni courtier ni assureur et ne garantit pas l'issue d'un dossier. Nous établissons des constats techniques : diagnostic PV à 129 € HTVA, inspection thermique par drone à 210 € HTVA (dès 95 € près de Charleroi), avec un rapport illustré.
Pour la couverture elle-même, adressez-vous à votre assureur ou à votre courtier. Devis gratuit pour nos prestations, déplacement offert dans le Hainaut, le Namurois et le Brabant wallon.
Questions fréquentes
Mes panneaux solaires sont-ils couverts automatiquement ?
Pas toujours. Beaucoup de contrats les rattachent au bâtiment, mais certains exigent une déclaration ou fixent un plafond. Relisez vos conditions et demandez une confirmation écrite à l'assureur ou au courtier.
L'assurance augmente-t-elle après l'installation ?
Souvent un peu, car la valeur du bâtiment augmente. Le montant dépend de votre assureur et de votre contrat. Comparez plusieurs offres en leur donnant les mêmes informations sur l'installation.
La perte de production est-elle indemnisée ?
Rarement par défaut. Certains contrats proposent une extension. Si votre production compte dans votre budget, demandez explicitement ce qui est prévu pendant l'arrêt de l'installation.